全球手机出货量跌20%!第三季创14年新低,内存涨价冲击平价机
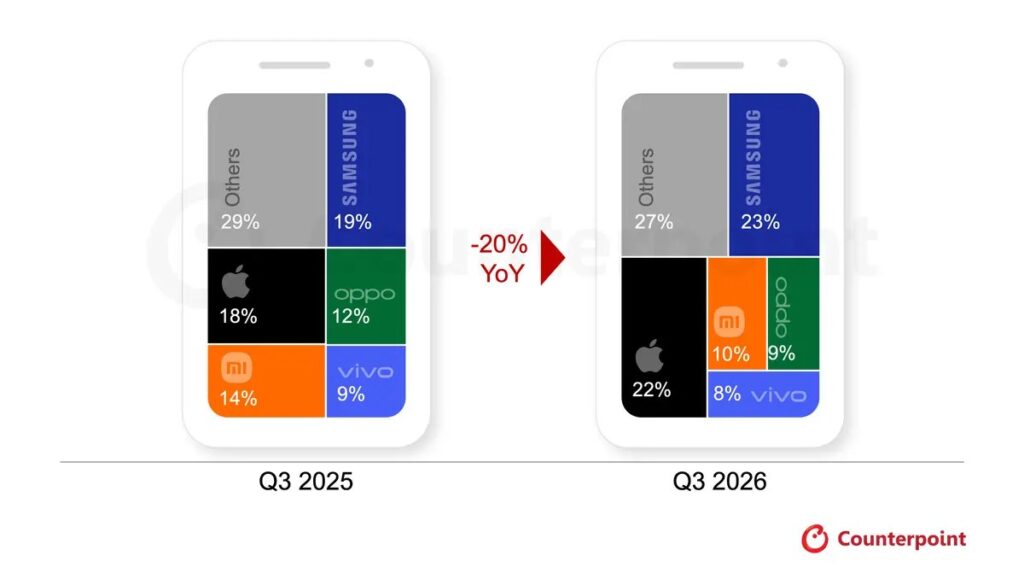
资料来源:Counterpoint Research;2026年第三季全球智能手机出货份额初步数据。
全球智能手机市场在2026年第三季明显降温。Counterpoint Research于10月12日公布的初步Market Monitor数据显示,全球手机出货量同比下跌20%,第三季出货规模降至2012年以来同期最低水平。
报告统计的是品牌向渠道供货的出货量(sell-in),并非消费者实际购买的零售销量;初步数字也可能在后续更新中调整。
DRAM与NAND涨价,手机成本承压
Counterpoint指出,DRAM内存与NAND闪存供应紧张、价格上涨,推高手机物料成本,也影响厂商的出货安排。面对成本压力,品牌更重视利润,部分产品涨价,同时收缩低价机型的供货。
报告称,2026年至今全球智能手机零售价格已上涨约20%。这项全球市场观察不能直接解读为马来西亚所有手机都涨价20%,具体仍取决于品牌、机型、配套及促销。
Samsung与Apple份额上升,不代表出货增长
在整体市场萎缩下,Samsung与Apple的出货份额分别升至23%和22%。不过Samsung出货量仍同比下跌3%,说明市场份额增加也可能来自其他品牌跌幅更大。
| 品牌 | 2025年第三季份额 | 2026年第三季份额 |
|---|---|---|
| Samsung | 19% | 23% |
| Apple | 18% | 22% |
| Xiaomi | 14% | 10% |
| OPPO | 12% | 9% |
| vivo | 9% | 8% |
| 其他品牌 | 29% | 27% |
资料来源:Counterpoint Research初步数据。OPPO包含OnePlus与realme;比例经四舍五入,合计可能不等于100%。
Xiaomi出货量同比跌逾30%,OPPO及vivo则各跌逾20%。报告指出,厂商正调整低价产品及市场布局,将资源集中在回报较高的机型和地区。
换机周期拉长,平价手机选择承压
Counterpoint分析师Shilpi Jain表示,消费者保留旧手机的时间比预期更长,部分买家也考虑翻新机。高端产品需求相对有韧性,大众市场则面临更明显的压力。
对大马消费者而言,这份报告反映的是全球供应链和产品定价压力,而非本地市场销量结论。选购手机时,可比较实际售价、实体RAM、储存容量及保修条件,避免只根据促销折扣或虚拟内存数字判断性价比。
Counterpoint预计,2026年余下时间市场仍面临挑战,复苏将取决于成本压力缓解及供应改善。